国际船舶代理企业为何被视为进出口货物收发货人?——基于法律定位与业务实践的解析
在国际贸易与航运实践中,国际船舶代理企业(以下简称“船舶代理”)常被海关等监管部门认定为进出口货物的“收发货人”。这一现象看似与船舶代理作为运输辅助服务提供者的传统角色相悖,实则源于法律制度的特别安排与业务实践的现实需求。本文从法律定义、业务场景与监管逻辑三个维度,解析船舶代理企业作为进出口货物收发货人的成因。
一、法律定义:基于“代理关系”的收发货人认定
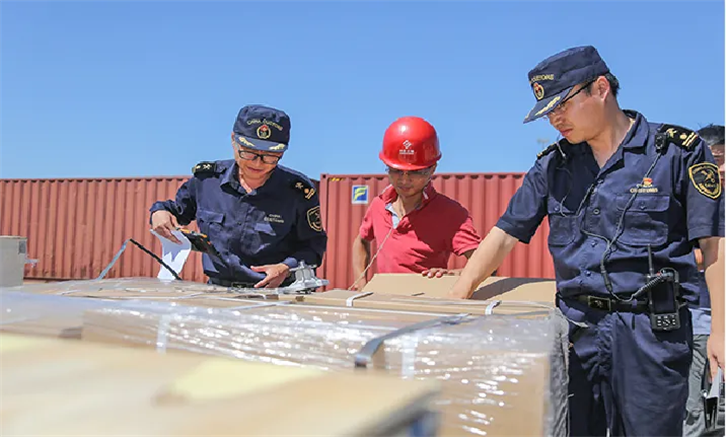
根据《中华人民共和国海关法》及《海关进出口货物申报管理规定》,进出口货物收发货人是指依法直接进口或者出口货物的境内法人、其他组织或者个人,并须在海关注册登记。在船舶代理业务中,船舶代理企业往往以“委托代理人”身份出现,代实际货主办理申报、查验、缴税等手续。此时,海关将船舶代理企业视为“收发货人”并非否定其代理地位,而是基于代理关系的法律拟制:在货物申报环节,船舶代理作为申报主体,需承担如实申报、配合监管的义务,故在海关管理系统中被登记为“收发货人”。这种认定并非对货物所有权的确认,而是对申报主体责任的明确。
二、业务场景:船舶代理介入货物进出口的三种典型情形
- 代收代付与单证流转:国际船舶代理常接受船公司或货主委托,代收提单、代付港口使费、代传递舱单等。当货物需要办理进出口申报时,若实际货主未在海关备案或不便直接申报,船舶代理可依据《海关法》关于“委托报关”的规定,以自身名义向海关申报,此时即成为形式上的“收发货人”。
- 无船承运业务(NVOCC)下的双重身份:部分船舶代理企业兼营无船承运业务。在无船承运模式下,船舶代理以承运人身份签发提单,对货物运输承担全程责任,其法律地位类似于“契约承运人”。此时,船舶代理不仅代理船舶,更直接介入货物进出口流程,海关据此将其认定为货物收发货人,以匹配其运输合同责任。
- 保税物流与跨境电商等特殊监管区域:在综合保税区、自贸试验区等特殊区域,船舶代理常作为区内企业的物流服务商,代其办理一线进出境备案清单申报。根据海关监管办法,区内企业可委托代理企业申报,代理企业需在海关登记为“收发货人”以完成系统操作。
三、监管逻辑:明确责任主体与便利通关的平衡
海关将船舶代理认定为收发货人,核心在于实现“管得住”与“通得快”的平衡。一方面,船舶代理具备专业的报关能力、完善的单证管理系统及与海关的联网条件,能够高效完成申报、缴税等合规操作,降低实际货主的遵从成本;另一方面,通过将代理企业纳入收发货人管理,海关可追溯货物申报责任,防范伪报、瞒报风险。船舶代理作为船舶与货物的衔接点,掌握舱单、积载图等关键信息,其作为收发货人有助于海关实施舱单与报关单的交叉比对,提升监管效能。
国际船舶代理企业被视为进出口货物收发货人,是其代理报关、参与无船承运或特殊区域业务的必然法律结果,而非对其货物所有权或经营范围的扩张。这一制度安排既尊重了代理关系的本质,又契合海关监管的现实需要,体现了贸易便利化与风险防控的有机统一。对于船舶代理企业而言,明确自身在不同业务场景下的法律角色,合规履行收发货人义务,是规避风险、提升服务价值的关键所在。
如若转载,请注明出处:http://www.cnr-trading.com/product/32.html
更新时间:2026-10-24 07:56:47